ภูมิทัศน์ด้านการจัดเก็บภาษีระหว่างประเทศกำลังอยู่ระหว่างการเปลี่ยนแปลงครั้งสำคัญ เมื่อกฎระเบียบด้านความยั่งยืนมีความเชื่อมโยงกับนโยบายการค้าโลกมากขึ้น การปล่อยก๊าซคาร์บอนกำลังเปลี่ยนจากตัวชี้วัดด้านความรับผิดชอบต่อสังคมขององค์กรไปสู่ภาระทางการเงินที่สามารถวัดและประเมินมูลค่าได้ สำหรับธุรกิจไทยที่อยู่ในห่วงโซ่อุปทานระหว่างประเทศ โดยเฉพาะธุรกิจที่ส่งออกไปยังยุโรป การบัญชีคาร์บอนได้กลายเป็นประเด็นเชิงกลยุทธ์ที่มีความสำคัญไม่แพ้เอกสารด้านราคาโอนหรือการปฏิบัติตามข้อกำหนดด้านภาษี
Accounting & Legal in Thailand
ในขณะที่ประเทศไทยยังคงเดินหน้าสู่การเป็นศูนย์กลางสินทรัพย์ดิจิทัลระดับภูมิภาค การจัดเก็บภาษีสกุลเงินดิจิทัลได้พัฒนาไปไกลกว่าการคำนวณกำไรเมื่อสิ้นปี การผสานกันระหว่างการกำกับดูแลด้านกฎระเบียบ ความโปร่งใสของบล็อกเชน และการวิเคราะห์ข้อมูลขั้นสูง ทำให้ทุกธุรกรรมกลายเป็นส่วนหนึ่งของเส้นทางการตรวจสอบทางดิจิทัลที่ถาวร สำหรับธุรกิจ นักลงทุน และที่ปรึกษาด้านภาษี ความท้าทายไม่ได้อยู่เพียงแค่การพิจารณาภาระภาษีเท่านั้น แต่ยังรวมถึงการพิสูจน์ว่าตัวเลขทุกตัวที่รายงานสามารถรองรับได้ด้วยหลักฐานที่ชัดเจนและน่าเชื่อถือ
ในขณะที่ประเทศไทยยังคงยกระดับการบริหารจัดเก็บภาษีและเพิ่มการตรวจสอบธุรกรรมทางการเงินระหว่างประเทศ ชาวต่างชาติที่พำนักอยู่ในประเทศไทยและบุคคลที่มีทรัพย์สินสูงจำนวนมากได้พิจารณาการใช้เงินให้แก่สมาชิกในครอบครัวหรือการกู้ยืมเงินระหว่างบุคคลเป็นช่องทางในการโอนเงินเข้าประเทศไทย อย่างไรก็ตาม ยังคงมีความเข้าใจผิดที่สำคัญประการหนึ่ง คือ การระบุรายการโอนเงินว่าเป็น "เงินให้โดยเสน่หา" หรือ "เงินกู้" เพียงอย่างเดียว ไม่ได้เป็นตัวกำหนดโดยอัตโนมัติว่าธุรกรรมนั้นจะได้รับการปฏิบัติทางภาษีอย่างไร
การบังคับใช้อนุสัญญาภาษีซ้อน (Double Taxation Agreements: DTAs) ของประเทศไทยได้เข้าสู่ยุคใหม่ ซึ่งการมีกรรมสิทธิ์ตามกฎหมายเพียงอย่างเดียวอาจไม่เพียงพอที่จะได้รับสิทธิประโยชน์จากอัตราภาษีหัก ณ ที่จ่าย (Withholding Tax: WHT) ในอัตราพิเศษอีกต่อไป เนื่องจากหน่วยงานจัดเก็บภาษีทั่วโลกให้ความสำคัญกับมาตรการป้องกันการใช้สิทธิประโยชน์ทางภาษีในทางที่ไม่เหมาะสมและความโปร่งใสของธุรกรรมข้ามพรมแดนมากขึ้น แนวคิดเรื่อง ผู้รับผลประโยชน์ที่แท้จริง (Beneficial Ownership) จึงกลายเป็นหนึ่งในประเด็นที่ได้รับการตรวจสอบอย่างเข้มงวดที่สุดในการวางแผนภาษีระหว่างประเทศ
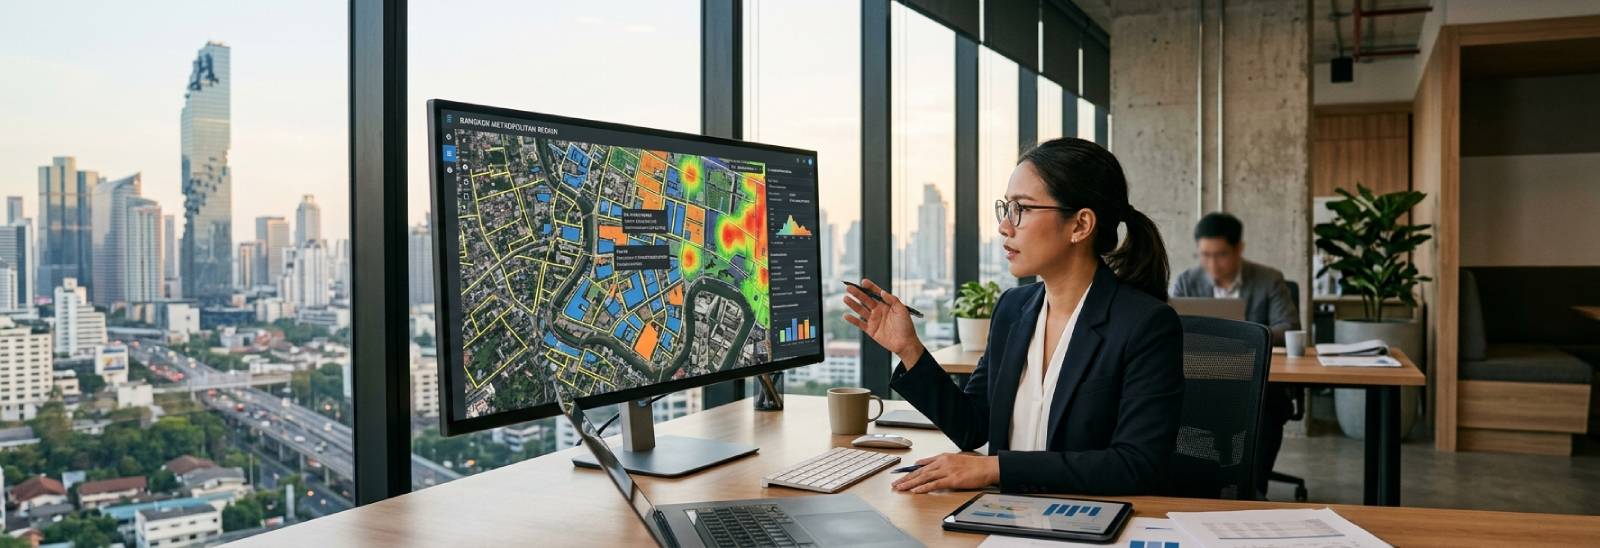
การบริหารจัดเก็บภาษีที่ดินและสิ่งปลูกสร้าง (Land and Building Tax: LBT) ของประเทศไทยกำลังอยู่ระหว่างการเปลี่ยนแปลงทางเทคโนโลยีครั้งสำคัญ หน่วยงานปกครองส่วนท้องถิ่น โดยเฉพาะกรุงเทพมหานคร (BMA) ได้นำภาพถ่ายดาวเทียม เทคโนโลยีการทำแผนที่ทางอากาศ และการวิเคราะห์การใช้ประโยชน์ที่ดินด้วยระบบดิจิทัลมาใช้เพิ่มมากขึ้น เพื่อเพิ่มความแม่นยำและประสิทธิภาพในการประเมินภาษี เทคโนโลยีเหล่านี้ได้รับการออกแบบมาเพื่อระบุการใช้ประโยชน์ที่ดินและสิ่งปลูกสร้างตามสภาพจริง ช่วยให้หน่วยงานสามารถแยกแยะระหว่างที่ดินเพื่อการเกษตร ที่อยู่อาศัย พาณิชยกรรม และที่ดินว่างเปล่าได้อย่างมีประสิทธิภาพมากยิ่งขึ้น
ภูมิทัศน์ด้านการปฏิบัติตามกฎหมายแรงงานของประเทศไทยกำลังก้าวเข้าสู่ช่วงการเปลี่ยนแปลงครั้งสำคัญจากการบังคับใช้ กองทุนสงเคราะห์ลูกจ้าง (Employee Welfare Fund หรือ EWF) ซึ่งมีกำหนดเริ่มมีผลบังคับใช้ในวันที่ 1 ตุลาคม 2569 ภายใต้พระราชบัญญัติคุ้มครองแรงงาน โดยทั่วไปนายจ้างภาคเอกชนที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไปจะต้องเข้าร่วมกองทุนที่บริหารโดยภาครัฐ เว้นแต่นายจ้างนั้นจะมีกองทุนสำรองเลี้ยงชีพที่มีคุณสมบัติและเป็นไปตามข้อกำหนดทางกฎหมายอยู่แล้ว
