ในการทำธุรกรรมควบรวมและซื้อกิจการ (M&A) ของบริษัทที่ประสบปัญหาทางการเงิน ผู้ซื้อมักให้ความสำคัญกับสินทรัพย์ที่ไม่ได้ปรากฏให้เห็นอย่างชัดเจนในงบแสดงฐานะการเงิน หนึ่งในสินทรัพย์แฝงที่มีความน่าสนใจมากที่สุดคือ ผลขาดทุนทางภาษีสะสมที่สามารถยกไปใช้ในอนาคตได้ (Tax Loss Carry-Forwards) ภายใต้ประมวลรัษฎากรของไทย ในกรณีที่บริษัทเป้าหมายมีผลขาดทุนจากการดำเนินงานสะสมเป็นจำนวนมาก ผลขาดทุนดังกล่าวอาจสามารถนำไปหักกลบกับกำไรทางภาษีในอนาคตได้ ซึ่งช่วยลดภาระภาษีเงินได้นิติบุคคลในอนาคต และเพิ่มความคุ้มค่าทางเศรษฐกิจโดยรวมของการเข้าซื้อกิจการ
สำหรับนักลงทุนจำนวนมาก โดยเฉพาะกองทุน Private Equity ผู้เชี่ยวชาญด้านการฟื้นฟูกิจการ และผู้ซื้อเชิงกลยุทธ์ ประโยชน์ทางภาษีที่อาจได้รับจากผลขาดทุนทางภาษีสะสมสามารถส่งผลอย่างมีนัยสำคัญต่อการประเมินมูลค่ากิจการ ในบางกรณี การประหยัดภาษีที่คาดว่าจะเกิดขึ้นในอนาคตกลายเป็นองค์ประกอบสำคัญของสมมติฐานการลงทุน และอาจสะท้อนอยู่โดยตรงหรือโดยอ้อมในราคาซื้อที่จ่ายเพื่อเข้าซื้อบริษัทเป้าหมาย
อย่างไรก็ตาม ผู้ซื้อมักประเมินความเสี่ยงสำคัญประการหนึ่งต่ำเกินไป กล่าวคือ ผลขาดทุนทางภาษีจะมีมูลค่าก็ต่อเมื่อยังสามารถนำมาใช้ได้อย่างถูกต้องตามกฎหมายและมีเหตุผลรองรับในเชิงพาณิชย์ภายหลังการเข้าซื้อกิจการ หากกลยุทธ์หลังการเข้าซื้อกิจการเปลี่ยนแปลงลักษณะหรือรูปแบบการดำเนินธุรกิจของบริษัทเป้าหมายไปอย่างมีนัยสำคัญ สิทธิประโยชน์ทางภาษีที่คาดหวังไว้อาจถูกตรวจสอบทั้งในมุมมองด้านภาษีและบัญชี ในกรณีที่รุนแรง มูลค่าที่คาดว่าจะได้รับจากผลขาดทุนทางภาษีดังกล่าวอาจสูญหายไปทั้งหมด
ภายใต้ประมวลรัษฎากรของไทย โดยทั่วไปผลขาดทุนทางภาษีสามารถยกไปหักกลบกับกำไรทางภาษีในอนาคตได้ภายในระยะเวลาที่กฎหมายกำหนดและต้องเป็นไปตามเงื่อนไขทางกฎหมายที่เกี่ยวข้อง ในมุมมองของการทำธุรกรรม ผลขาดทุนเหล่านี้มักถูกมองว่าเป็นประโยชน์ทางเศรษฐกิจในอนาคต ซึ่งสามารถช่วยลดการจ่ายภาษีเป็นเงินสดเมื่อธุรกิจกลับมามีกำไร ด้วยเหตุนี้ ผู้ซื้อจึงมักพยายามประเมินมูลค่าที่อาจได้รับจากผลขาดทุนดังกล่าวในระหว่างกระบวนการตรวจสอบสถานะกิจการ (Due Diligence) และนำมูลค่าดังกล่าวไปประกอบการจัดทำแบบจำลองทางการเงิน
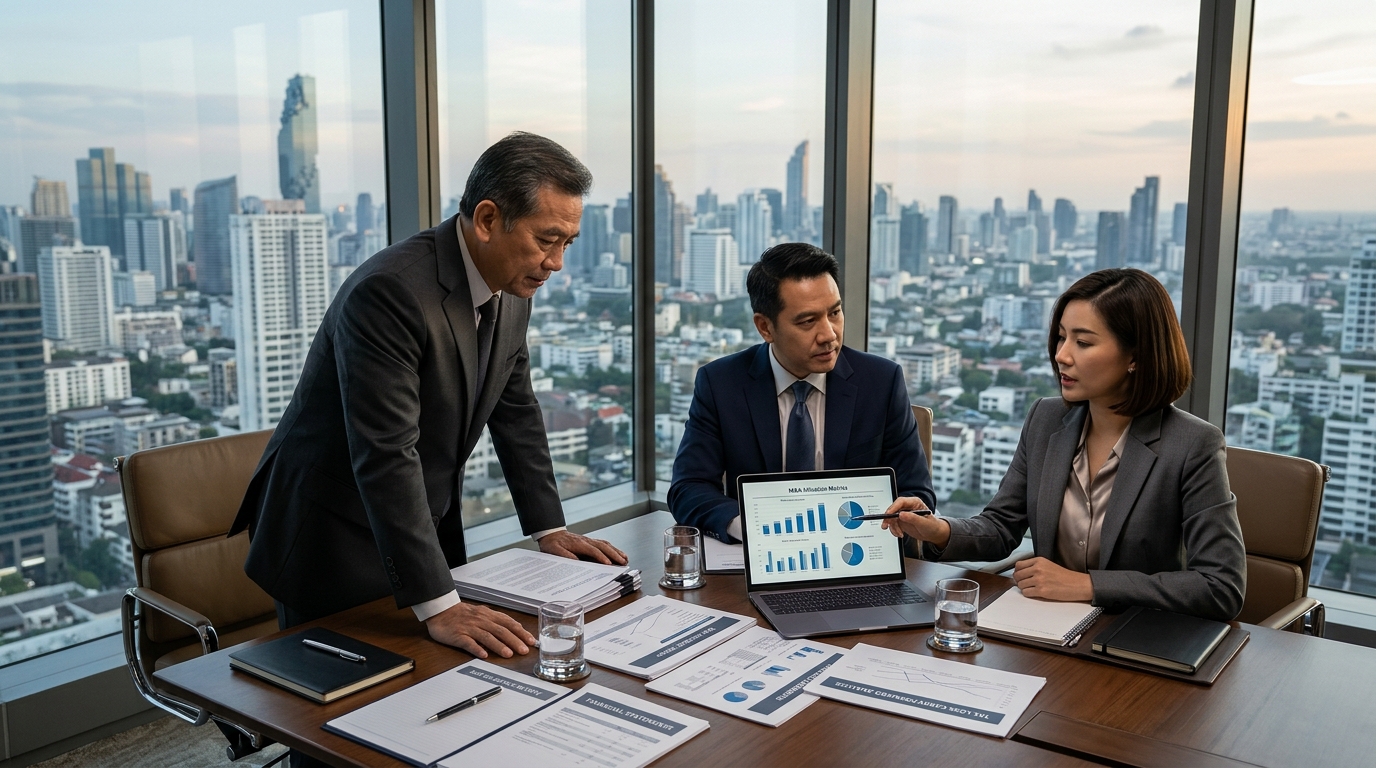
ความท้าทายเกิดขึ้นเมื่อการเข้าซื้อกิจการมีวัตถุประสงค์หลักเพื่อใช้ประโยชน์จากผลขาดทุนทางภาษี มากกว่าการดำเนินธุรกิจเดิมของบริษัทอย่างต่อเนื่อง ในบางกรณี บริษัทที่ประสบปัญหาทางการเงินถูกเข้าซื้อกิจการไม่ใช่เพราะการดำเนินงาน ฐานลูกค้า ทรัพย์สินทางปัญญา หรือตำแหน่งทางการตลาด แต่เป็นเพราะบริษัทมีผลขาดทุนทางภาษีสะสมจำนวนมาก ภายหลังการเข้าซื้อกิจการ ผู้ซื้ออาจต้องการนำธุรกิจรูปแบบใหม่ทั้งหมดเข้ามาดำเนินการ โอนกิจกรรมที่สร้างผลกำไรเข้ามาไว้ในบริษัทเป้าหมาย หรือปรับเปลี่ยนวัตถุประสงค์การดำเนินงานของนิติบุคคลไปสู่กิจกรรมที่แทบไม่มีความเกี่ยวข้องกับการดำเนินธุรกิจในอดีต
แม้ว่าการปรับโครงสร้างดังกล่าวอาจดูน่าสนใจในเชิงพาณิชย์ แต่ก็สร้างความไม่แน่นอนอย่างมีนัยสำคัญว่าประโยชน์ทางภาษีที่คาดหวังไว้จะสามารถเกิดขึ้นจริงได้หรือไม่ โดยทั่วไป หน่วยงานจัดเก็บภาษีจะพิจารณาสาระสำคัญที่แท้จริงและเหตุผลทางธุรกิจของธุรกรรม มากกว่าพิจารณาเพียงรูปแบบทางกฎหมายเท่านั้น หากบริษัทที่ถูกเข้าซื้อมีการเปลี่ยนแปลงรูปแบบธุรกิจอย่างมากทันทีหลังการปิดธุรกรรม อาจเกิดข้อสงสัยว่าผลขาดทุนทางภาษีดังกล่าวยังคงมีความเชื่อมโยงกับกิจกรรมทางธุรกิจที่ก่อให้เกิดผลขาดทุนเหล่านั้นตั้งแต่แรกหรือไม่
แม้ว่าหน่วยงานจัดเก็บภาษีจะไม่ได้ยื่นข้อโต้แย้งหรือดำเนินการตรวจสอบอย่างเป็นทางการในท้ายที่สุด แต่ผลกระทบทางบัญชีก็อาจมีความสำคัญไม่แพ้กัน ภายใต้มาตรฐานการรายงานทางการเงินของไทย (TFRS) สินทรัพย์ภาษีเงินได้รอการตัดบัญชี (Deferred Tax Asset: DTA) ที่เกิดจากผลขาดทุนทางภาษีสะสมยกไปใช้ในอนาคต จะสามารถรับรู้ได้เฉพาะในส่วนที่มีความเป็นไปได้ค่อนข้างแน่ว่าจะมีกำไรทางภาษีในอนาคตเพียงพอสำหรับนำผลขาดทุนดังกล่าวมาใช้ประโยชน์ การประเมินนี้กำหนดให้ฝ่ายบริหารต้องพิจารณาทั้งความเป็นไปได้ในการเกิดกำไรในอนาคต และหลักเกณฑ์ทางกฎหมายรวมถึงเหตุผลทางธุรกิจที่สนับสนุนการได้รับประโยชน์ทางภาษีนั้นกลับคืนมา
ในกระบวนการบัญชีสำหรับการซื้อกิจการ ผู้ซื้อมักรับรู้หรือประเมินมูลค่าสินทรัพย์ภาษีเงินได้รอการตัดบัญชีที่เกี่ยวข้องกับผลขาดทุนทางภาษีสะสมใหม่ มูลค่าที่กำหนดให้กับสินทรัพย์เหล่านี้อาจช่วยเพิ่มมูลค่าของงบแสดงฐานะการเงินภายหลังการเข้าซื้อกิจการอย่างมีนัยสำคัญ และส่งผลให้ผลตอบแทนจากการลงทุนที่คาดการณ์ไว้ดีขึ้น อย่างไรก็ตาม หากเหตุการณ์ที่เกิดขึ้นภายหลังแสดงให้เห็นว่าการนำผลขาดทุนทางภาษีมาใช้ประโยชน์มีความไม่แน่นอน ฝ่ายบริหารอาจจำเป็นต้องปรับลดมูลค่าหรือกลับรายการสินทรัพย์ภาษีเงินได้รอการตัดบัญชีที่เคยรับรู้ไว้ทั้งหมด
ผลกระทบจากการประเมินมูลค่าใหม่ดังกล่าวอาจรุนแรงอย่างมาก การปรับลดมูลค่าสินทรัพย์ภาษีเงินได้รอการตัดบัญชีจำนวนมากอาจส่งผลให้เกิดค่าใช้จ่ายในงบกำไรขาดทุนทันที ทำให้ความสามารถในการทำกำไรลดลง ตัวชี้วัดทางการเงินที่สำคัญด้อยลง และมูลค่าของผู้ถือหุ้นลดลงโดยตรง กล่าวอีกนัยหนึ่ง สินทรัพย์ทางภาษีที่เคยเป็นปัจจัยสนับสนุนการตัดสินใจเข้าซื้อกิจการ อาจไม่สามารถสร้างประโยชน์ทางเศรษฐกิจได้ตามที่ผู้ซื้อคาดการณ์ไว้ตั้งแต่แรก
ด้วยเหตุนี้ ผู้ซื้อกิจการที่มีประสบการณ์จึงให้ความสำคัญกับการประเมินผลขาดทุนทางภาษีอย่างละเอียดรอบคอบมากขึ้น ในระดับเดียวกับการตรวจสอบใบอนุญาต ทรัพย์สินทางปัญญา การอนุมัติจากหน่วยงานกำกับดูแล และสัญญากับลูกค้า การตรวจสอบสถานะทางภาษี (Tax Due Diligence) ไม่ควรจำกัดอยู่เพียงการตรวจสอบจำนวนผลขาดทุนทางภาษีที่ยังสามารถนำมาใช้ได้เท่านั้น แต่ผู้ซื้อควรประเมินด้วยว่าผลขาดทุนดังกล่าวเกิดขึ้นจากกิจกรรมใด ธุรกิจเดิมยังคงดำเนินงานอยู่หรือไม่ ประมาณการกำไรในอนาคตมีความยั่งยืนเพียงใด และแผนธุรกิจหลังการปิดธุรกรรมจะเปลี่ยนอัตลักษณ์ทางธุรกิจของบริษัทเป้าหมายไปมากน้อยเพียงใด
ประเด็นนี้ยังมีนัยสำคัญต่อการจัดทำเอกสารธุรกรรมด้วย สัญญาซื้อขายหุ้น (Share Purchase Agreement: SPA) มักมีข้อกำหนดเพื่อคุ้มครองมูลค่าที่คาดว่าจะได้รับจากสิทธิประโยชน์ทางภาษี ผู้ซื้ออาจขอให้ผู้ขายให้คำรับรองและการรับประกันเกี่ยวกับความพร้อมในการใช้ผลขาดทุนทางภาษี ความถูกต้องของการยื่นแบบแสดงรายการภาษีในอดีต การไม่มีข้อพิพาทกับกรมสรรพากร และการปฏิบัติตามกฎหมายและข้อบังคับด้านภาษีที่เกี่ยวข้อง ในกรณีที่ผลขาดทุนทางภาษีเป็นองค์ประกอบสำคัญของมูลค่าธุรกรรม คู่สัญญาอาจเจรจาเกี่ยวกับข้อกำหนดการชดใช้ค่าเสียหายโดยเฉพาะ หรือกลไกการแบ่งปันความเสี่ยง เพื่อรองรับกรณีที่มีการโต้แย้งเกี่ยวกับสิทธิในการนำผลขาดทุนดังกล่าวมาใช้ประโยชน์ในอนาคต
สิ่งที่มีความสำคัญไม่แพ้กันคือ ผู้วางแผนธุรกรรมควรพิจารณาระยะเวลาและขอบเขตของการปรับโครงสร้างธุรกิจภายหลังการเข้าซื้อกิจการอย่างรอบคอบ แม้ว่าการบูรณาการการดำเนินงานอาจเป็นประโยชน์ในเชิงพาณิชย์ แต่การเปลี่ยนแปลงกิจกรรมทางธุรกิจอย่างฉับพลันทันทีหลังการปิดธุรกรรมอาจสร้างความไม่แน่นอนโดยไม่จำเป็นเกี่ยวกับความสามารถในการได้รับประโยชน์ทางภาษีกลับคืนมา การรักษาความต่อเนื่องของการดำเนินธุรกิจและการคงไว้ซึ่งเหตุผลทางธุรกิจที่ชัดเจนสำหรับการเข้าซื้อกิจการ สามารถช่วยเสริมสร้างความน่าเชื่อถือและสถานะของผู้ซื้อได้อย่างมีนัยสำคัญ หากเกิดข้อสงสัยหรือการตรวจสอบขึ้นในอนาคต
ท้ายที่สุด ไม่ควรมองผลขาดทุนทางภาษีสะสมว่าเป็นสินทรัพย์ที่ได้รับมาโดยไม่มีต้นทุนและสามารถนำไปใช้ประโยชน์ได้ทันที มูลค่าของผลขาดทุนดังกล่าวขึ้นอยู่กับการปฏิบัติตามกฎหมาย สาระสำคัญทางธุรกิจ และความสามารถในการแสดงให้เห็นว่าการดำเนินธุรกิจมีวัตถุประสงค์ทางการค้าที่แท้จริง นอกเหนือจากการเพิ่มประสิทธิภาพด้านภาษี ผู้ซื้อกิจการที่ประสบความสำเร็จมากที่สุดตระหนักดีว่า มูลค่าของผลขาดทุนทางภาษีขึ้นอยู่กับกำไรในอนาคตที่สามารถนำมาหักกลบได้ และความน่าเชื่อถือของรูปแบบธุรกิจที่รองรับการใช้สิทธิประโยชน์ดังกล่าว
ในการทำธุรกรรมควบรวมและซื้อกิจการ (M&A) ในปัจจุบัน ผลขาดทุนทางภาษีสะสมยกไปใช้ในอนาคตอาจเป็นแหล่งสร้างมูลค่าที่สำคัญได้ อย่างไรก็ตาม เมื่อผู้ซื้อมุ่งเน้นเฉพาะประโยชน์ทางภาษีและมองข้ามความสำคัญของความต่อเนื่องในการดำเนินธุรกิจและสาระสำคัญทางการค้า ประโยชน์ที่คาดหวังไว้อาจกลายเป็นเพียงมูลค่าที่ไม่สามารถเกิดขึ้นจริงได้ สิ่งที่ในตอนแรกดูเหมือนเป็นสินทรัพย์ทางภาษีที่มีมูลค่าสูง อาจกลายเป็นรายการปรับลดมูลค่าทางบัญชีจำนวนมากได้อย่างรวดเร็ว ซึ่งส่งผลกระทบทั้งต่อความคุ้มค่าทางเศรษฐกิจของธุรกรรมและเหตุผลด้านการลงทุนที่ใช้สนับสนุนการเข้าซื้อกิจการตั้งแต่แรก
