ในขณะที่ประเทศไทยยังคงเดินหน้าสู่การเป็นศูนย์กลางสินทรัพย์ดิจิทัลระดับภูมิภาค การจัดเก็บภาษีสกุลเงินดิจิทัลได้พัฒนาไปไกลกว่าการคำนวณกำไรเมื่อสิ้นปี การผสานกันระหว่างการกำกับดูแลด้านกฎระเบียบ ความโปร่งใสของบล็อกเชน และการวิเคราะห์ข้อมูลขั้นสูง ทำให้ทุกธุรกรรมกลายเป็นส่วนหนึ่งของเส้นทางการตรวจสอบทางดิจิทัลที่ถาวร สำหรับธุรกิจ นักลงทุน และที่ปรึกษาด้านภาษี ความท้าทายไม่ได้อยู่เพียงแค่การพิจารณาภาระภาษีเท่านั้น แต่ยังรวมถึงการพิสูจน์ว่าตัวเลขทุกตัวที่รายงานสามารถรองรับได้ด้วยหลักฐานที่ชัดเจนและน่าเชื่อถือ
ด้วยเหตุนี้ ที่ปรึกษาด้านภาษีในยุคปัจจุบันจึงต้องทำหน้าที่ทั้งในฐานะนักบัญชี ที่ปรึกษาด้านเทคโนโลยี และผู้วางกลยุทธ์ด้านความเสี่ยง เพื่อช่วยให้ลูกค้าสามารถรับมือกับสภาพแวดล้อมด้านการปฏิบัติตามกฎระเบียบที่มีความซับซ้อนมากขึ้น
ธุรกรรมสินทรัพย์ดิจิทัลต้องอาศัยการวางแผนภาษีเชิงกลยุทธ์ ไม่ใช่เพียงการรายงานภาษี
ความเข้าใจผิดที่พบได้บ่อยในหมู่นักลงทุนคือ ผลกระทบทางภาษีจะเกิดขึ้นก็ต่อเมื่อมีการแลกเปลี่ยนสกุลเงินดิจิทัลเป็นเงินบาทเท่านั้น ในความเป็นจริง การจำหน่ายหรือโอนสินทรัพย์ดิจิทัล รวมถึงการแลกเปลี่ยนระหว่างสกุลเงินดิจิทัลด้วยกันเอง อาจถือเป็นเหตุการณ์ที่ก่อให้เกิดการรับรู้กำไรหรือรายได้ ทั้งนี้ขึ้นอยู่กับกฎเกณฑ์ด้านภาษีที่ใช้บังคับและสิทธิประโยชน์หรือข้อยกเว้นที่มีอยู่
กรอบกฎระเบียบด้านสินทรัพย์ดิจิทัลของประเทศไทยที่กำลังพัฒนา ได้กำหนดมาตรการจูงใจที่สำคัญสำหรับธุรกรรมที่ดำเนินการผ่านผู้ประกอบธุรกิจสินทรัพย์ดิจิทัลที่ได้รับใบอนุญาตจากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) รวมถึงการยกเว้นภาษีเงินได้บุคคลธรรมดาเป็นการชั่วคราวสำหรับกำไรจากการลงทุนที่เข้าเกณฑ์ อย่างไรก็ตาม การได้รับสิทธิประโยชน์ดังกล่าวขึ้นอยู่กับการปฏิบัติตามเงื่อนไขทางกฎหมายที่กำหนดและการจัดเก็บเอกสารอย่างเพียงพอเพื่อสนับสนุนสถานะทางภาษีของผู้เสียภาษี
ดังนั้น การวางแผนภาษีจึงควรเริ่มต้นก่อนที่จะเกิดธุรกรรม การตัดสินใจว่าจะใช้แพลตฟอร์มใด วิธีการโอนสินทรัพย์ระหว่างกระเป๋าเงินดิจิทัล และช่วงเวลาที่จะรับรู้กำไร ล้วนสามารถส่งผลอย่างมีนัยสำคัญต่อทั้งภาระหน้าที่ในการปฏิบัติตามกฎระเบียบและผลลัพธ์ทางภาษี การบันทึกกำไรย้อนหลังเพียงอย่างเดียวจึงไม่เพียงพออีกต่อไป
การคำนวณต้นทุนตามวิธี FIFO ไม่ใช่เพียงงานด้านบัญชีอีกต่อไป แต่เป็นกรอบการบริหารความเสี่ยง
การคำนวณกำไรจากการลงทุนอย่างถูกต้องจำเป็นต้องระบุว่าสินทรัพย์ใดถูกจำหน่ายและมีต้นทุนในการได้มาที่เท่าใด ภายใต้วิธีการทางภาษีที่ยอมรับ ผู้เสียภาษีจำนวนมากใช้วิธี First-In, First-Out (FIFO) ซึ่งหมายความว่าสินทรัพย์ดิจิทัลที่ได้มาก่อนจะถือว่าเป็นสินทรัพย์ที่ถูกจำหน่ายก่อน
แม้แนวคิดดังกล่าวจะดูตรงไปตรงมา แต่การใช้ FIFO จะมีความซับซ้อนมากขึ้นเมื่อนักลงทุนดำเนินธุรกรรมผ่านหลายแพลตฟอร์มซื้อขาย กระเป๋าเงินส่วนตัว แพลตฟอร์มการเงินแบบกระจายศูนย์ (DeFi) โปรโตคอลการ Staking และระบบนิเวศแบบ Cross-Chain การโอนสินทรัพย์ระหว่างกระเป๋าเงินภายใน การย้ายโทเคน ค่าธรรมเนียมเครือข่าย และสินทรัพย์แบบ Wrapped อาจทำให้การคำนวณต้นทุนคลาดเคลื่อนได้ หากไม่มีการกระทบยอดอย่างถูกต้อง
สำหรับนักลงทุนที่มีการซื้อขายอย่างต่อเนื่องและหน่วยงานที่บริหารสินทรัพย์ดิจิทัลขององค์กร การใช้สเปรดชีตด้วยตนเองมักไม่สามารถให้ความน่าเชื่อถือที่เพียงพอได้อีกต่อไป ด้วยเหตุนี้ แพลตฟอร์มนิติวิทยาศาสตร์บล็อกเชนที่สามารถสร้างประวัติธุรกรรมย้อนหลังจากหลายเครือข่ายจึงกลายเป็นเครื่องมือสำคัญในการรักษาความสอดคล้องของการคำนวณต้นทุนและรองรับการตรวจสอบภาษีในอนาคต
เป้าหมายไม่ได้อยู่เพียงที่ความถูกต้องของการคำนวณเท่านั้น แต่ยังรวมถึงการสร้างวิธีการที่สามารถตรวจสอบย้อนกลับได้และมีหลักฐานรองรับเพียงพอที่จะรับมือกับการตรวจสอบจากหน่วยงานกำกับดูแล
การวิเคราะห์บล็อกเชนกำลังเปลี่ยนแปลงแนวทางการตรวจสอบภาษีของกรมสรรพากร
แตกต่างจากข้อมูลทางการเงินแบบดั้งเดิม ธุรกรรมบนบล็อกเชนจะถูกบันทึกอย่างถาวรและสามารถตรวจสอบได้ในระบบสาธารณะ เมื่อแพลตฟอร์มซื้อขายที่ได้รับใบอนุญาตเพิ่มความเข้มงวดในการรายงานข้อมูลลูกค้า และรัฐบาลยังคงลงทุนในความสามารถด้านการกำกับดูแลทางดิจิทัล หน่วยงานภาษีจึงมีความสามารถเพิ่มขึ้นในการตรวจสอบและกระทบยอดข้อมูลที่ผู้เสียภาษียื่นต่อหน่วยงานกับกิจกรรมบนบล็อกเชนและข้อมูลจากแพลตฟอร์มซื้อขาย
ปัจจุบัน ปัญญาประดิษฐ์และการวิเคราะห์บล็อกเชนช่วยให้หน่วยงานกำกับดูแลสามารถตรวจพบความไม่สอดคล้องที่ในอดีตอาจไม่ถูกตรวจพบ เช่น การโอนสินทรัพย์ระหว่างกระเป๋าเงินที่ไม่สามารถอธิบายได้ การขาดข้อมูลเกี่ยวกับต้นทุนการได้มา การคำนวณต้นทุนซ้ำซ้อน หรือการคำนวณกำไรโดยใช้วิธีการที่ไม่สอดคล้องกัน
การเปลี่ยนแปลงทางเทคโนโลยีนี้กำลังเปลี่ยนแปลงลักษณะของการตรวจสอบภาษีอย่างมีนัยสำคัญ แทนที่จะพึ่งพาเพียงใบแจ้งหนี้และรายการเดินบัญชีธนาคาร การตรวจสอบในอนาคตอาจรวมถึงการติดตามเส้นทางของกระเป๋าเงิน การตรวจสอบ Transaction Hash และการกระทบยอดข้อมูลโดยอัตโนมัติจากหลายแพลตฟอร์ม
สำหรับผู้เสียภาษี การจัดเก็บเอกสารดิจิทัลอย่างครบถ้วน ซึ่งรวมถึงรายการธุรกรรมจากแพลตฟอร์มซื้อขาย ที่อยู่กระเป๋าเงินดิจิทัล รหัสระบุธุรกรรม ข้อมูลการประเมินมูลค่า และตารางการกระทบยอด กำลังกลายเป็นหนึ่งในมาตรการป้องกันที่มีประสิทธิภาพมากที่สุดสำหรับลดความเสี่ยงจากข้อพิพาทในอนาคต
ความได้เปรียบทางการแข่งขันอยู่ที่การกำกับดูแล ไม่ใช่เพียงการปฏิบัติตามกฎระเบียบ
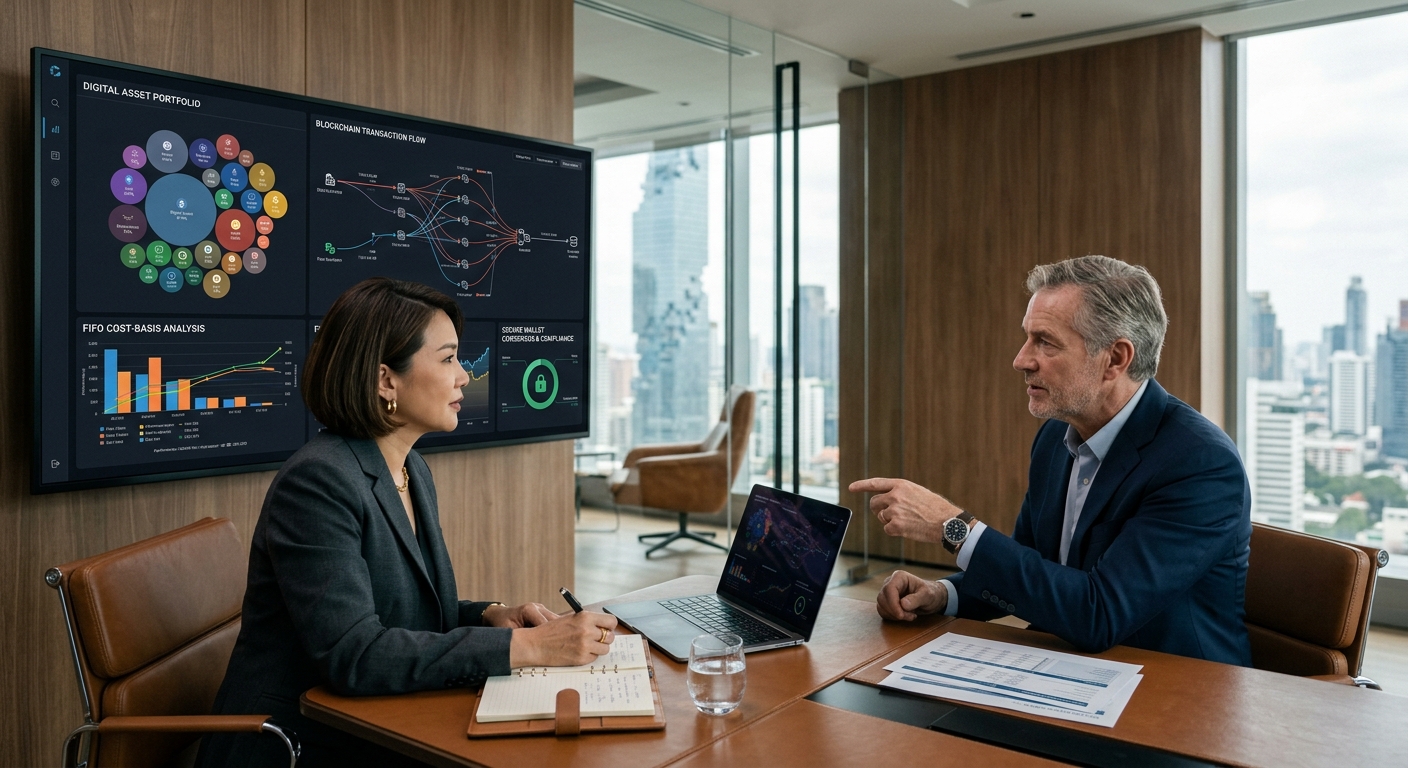
องค์กรที่มีระบบการบริหารจัดการสินทรัพย์ดิจิทัลที่มีความซับซ้อนมากขึ้นไม่ได้มองว่าการจัดเก็บภาษีคริปโตเป็นเพียงภาระในการรายงานอีกต่อไป แต่กลับผนวกประเด็นด้านภาษีเข้ากับกรอบการกำกับดูแลที่ครอบคลุมการบริหารเงินทุน การควบคุมภายใน นโยบายบัญชี และการปฏิบัติตามกฎระเบียบ
ที่ปรึกษาด้านภาษีมีบทบาทเพิ่มขึ้นในการช่วยลูกค้าออกแบบระบบการกำกับดูแลสินทรัพย์ดิจิทัล ซึ่งกำหนดความเป็นเจ้าของกระเป๋าเงินดิจิทัล กำหนดมาตรฐานการจัดเก็บเอกสาร ระบบติดตามธุรกรรมแบบอัตโนมัติ และวิธีการประเมินมูลค่าที่เป็นมาตรฐานก่อนที่ธุรกรรมจะเกิดขึ้น มาตรการเชิงรุกเหล่านี้ช่วยลดความเสี่ยงจากการตรวจสอบ เพิ่มความถูกต้องของรายงานทางการเงิน และช่วยให้สามารถใช้สิทธิประโยชน์ทางภาษีที่มีอยู่ได้อย่างมั่นใจ
เมื่อเศรษฐกิจดิจิทัลของประเทศไทยเติบโตและพัฒนามากขึ้น ความได้เปรียบทางการแข่งขันจะไม่ได้ตกอยู่กับผู้ที่สามารถลดภาษีได้เพียงอย่างเดียว แต่จะเป็นของผู้ที่สามารถแสดงให้เห็นถึงความโปร่งใสอย่างครบถ้วนตั้งแต่การได้มาซึ่งสินทรัพย์ไปจนถึงการจำหน่าย ในยุคที่ทุกธุรกรรมบนบล็อกเชนสร้างบันทึกถาวร ความสามารถในการตรวจสอบย้อนกลับจึงกลายเป็นหนึ่งในสินทรัพย์ที่มีค่าที่สุดสำหรับการปฏิบัติตามข้อกำหนดด้านภาษี
อนาคตของการจัดเก็บภาษีคริปโตในประเทศไทยไม่ได้ถูกกำหนดขึ้นจากอัตราภาษีหรือภาระในการยื่นแบบเพียงอย่างเดียว แต่ยังถูกกำหนดโดยความถูกต้องและความน่าเชื่อถือของข้อมูล การคำนวณแบบ First-In, First-Out การวิเคราะห์ธุรกรรมด้วยนิติวิทยาศาสตร์บล็อกเชน และกรอบการกำกับดูแลที่มีประสิทธิภาพ กำลังกลายเป็นองค์ประกอบสำคัญของการให้คำปรึกษาด้านภาษีในยุคดิจิทัล
สำหรับธุรกิจและนักลงทุนที่ดำเนินงานเกี่ยวข้องกับสินทรัพย์ดิจิทัล ความสำเร็จจะขึ้นอยู่กับมากกว่าการทำความเข้าใจกฎหมาย แต่จะต้องสามารถพิสูจน์ได้อย่างแม่นยำและสอดคล้องกันว่าธุรกรรมแต่ละรายการดำเนินการอย่างไร มีการประเมินมูลค่าอย่างไร และมีการรายงานอย่างไร ในสภาพแวดล้อมใหม่นี้ ความโปร่งใสของบล็อกเชนไม่ได้เป็นเพียงคุณสมบัติทางเทคโนโลยีอีกต่อไป แต่เป็นรากฐานของการปฏิบัติตามข้อกำหนดด้านภาษีที่น่าเชื่อถือและความสามารถในการรับมือกับกฎระเบียบในระยะยาว
