เมื่อเข้าซื้อกิจการบริษัทในประเทศไทย ผู้ซื้อไม่ได้เพียงแค่ซื้อสินทรัพย์ สัญญา และกระแสรายได้เท่านั้น แต่ยังต้องรับภาระผูกพันด้านการจ้างงานที่สะสมมานานหลายปีมาด้วย หนึ่งในหนี้สินที่มักถูกมองข้ามมากที่สุดในการควบรวมและซื้อกิจการ (M&A) ในประเทศไทย คือสิทธิค่าชดเชยเลิกจ้างที่สะสมไว้ตามมาตรา 118 แห่งพระราชบัญญัติคุ้มครองแรงงาน (LPA) ซึ่งอาจส่งผลกระทบอย่างมีนัยสำคัญต่อมูลค่ากิจการ กระแสเงินสดหลังการปิดธุรกรรม และผลตอบแทนทางเศรษฐกิจโดยรวมของธุรกรรม
แตกต่างจาก การประเมินภาษี ข้อเรียกร้องจากการดำเนินคดี หรือเงินกู้ยืมคงค้าง ภาระหนี้สินค่าชดเชยเลิกจ้างมักซ่อนอยู่ในงบการเงินของบริษัทเป้าหมาย แม้ว่าภาระผูกพันเหล่านี้อาจยังไม่ถึงกำหนดชำระทันทีเมื่อการซื้อขายหุ้นเสร็จสมบูรณ์ แต่ก็ถือเป็นภาระทางเศรษฐกิจที่เกิดขึ้นจริงจากการที่พนักงานได้ปฏิบัติงานมาเป็นเวลาหลายปีก่อนวันปิดธุรกรรม ด้วยเหตุนี้ ผู้ซื้อกิจการที่มีประสบการณ์จึงให้ความสำคัญกับความเสี่ยงด้านค่าชดเชยเลิกจ้างในฐานะรายการที่มีลักษณะคล้ายหนี้สิน ซึ่งควรได้รับการระบุ ประเมินมูลค่า และจัดสรรความรับผิดชอบอย่างชัดเจนในระหว่างกระบวนการทำธุรกรรม
ตามมาตรา 118 แห่งพระราชบัญญัติคุ้มครองแรงงาน ลูกจ้างที่ถูกเลิกจ้างโดยไม่มีเหตุยกเว้นตามกฎหมายมีสิทธิได้รับค่าชดเชยตามระยะเวลาการทำงานต่อเนื่อง ทั้งนี้ จำนวนค่าชดเชยตามกฎหมายอาจอยู่ระหว่างค่าจ้าง 30 วันถึง 400 วัน ขึ้นอยู่กับอายุงาน โดยลูกจ้างที่ทำงานครบ 20 ปีขึ้นไปมีสิทธิได้รับค่าชดเชยสูงสุดตามที่กฎหมายกำหนด แม้ว่าการซื้อขายหุ้นจะไม่ถือเป็นการเลิกจ้างโดยตัวมันเอง แต่ภาระค่าชดเชยดังกล่าวยังคงอยู่ภายในบริษัทเป้าหมาย และตกเป็นความเสี่ยงของผู้ซื้อเมื่อธุรกรรมเสร็จสมบูรณ์
ประเด็นนี้มีความสำคัญอย่างยิ่ง เนื่องจากในการซื้อขายหุ้น นายจ้างตามกฎหมายยังคงเป็นนิติบุคคลเดิม แม้ว่าจะมีการเปลี่ยนแปลงผู้ถือหุ้นหรือเจ้าของกิจการก็ตาม ดังนั้น พนักงานจึงยังคงมีสิทธิในอายุงานที่สะสมไว้และสิทธิตามกฎหมายที่เกี่ยวข้องทั้งหมด ผู้ซื้อจึงเข้าซื้อบริษัทเป้าหมายพร้อมกับประวัติการจ้างงานที่ก่อให้เกิดภาระผูกพันในอนาคตเหล่านี้ แม้จะยังไม่มีการจ่ายค่าชดเชยในวันปิดธุรกรรม แต่ความเสี่ยงทางการเงินยังคงอยู่ และอาจกลายเป็นภาระที่ต้องชำระได้ทุกเมื่อหลังจากธุรกรรมเสร็จสมบูรณ์
ความเสี่ยงนี้ยิ่งมีนัยสำคัญมากขึ้นเมื่อผู้ซื้อมีแผนดำเนินมาตรการบูรณาการธุรกิจหลังการเข้าซื้อกิจการ การเข้าซื้อกิจการมักเกี่ยวข้องกับการรวมหน้าที่ด้านการบริหาร การปรับโครงสร้างฝ่ายการเงินและฝ่ายธุรการ การยุบตำแหน่งงานที่ซ้ำซ้อน การนำระบบอัตโนมัติมาใช้ การย้ายสถานประกอบการ หรือการปรับโครงสร้างองค์กรในวงกว้าง การลดจำนวนพนักงานที่เกิดขึ้นภายหลังอาจทำให้บริษัทต้องรับภาระค่าชดเชยเลิกจ้างทันที ทั้งที่ภาระดังกล่าวส่วนใหญ่สะสมขึ้นในช่วงที่ผู้ขายยังเป็นเจ้าของกิจการ ในสถานการณ์เช่นนี้ ผู้ซื้ออาจต้องรับผิดชอบค่าใช้จ่ายในการเลิกจ้างจำนวนมากภายในเวลาไม่นานหลังปิดธุรกรรม แม้ว่าภาระหนี้สินพื้นฐานจะสะสมมานานหลายปีก่อนการเข้าซื้อกิจการก็ตาม
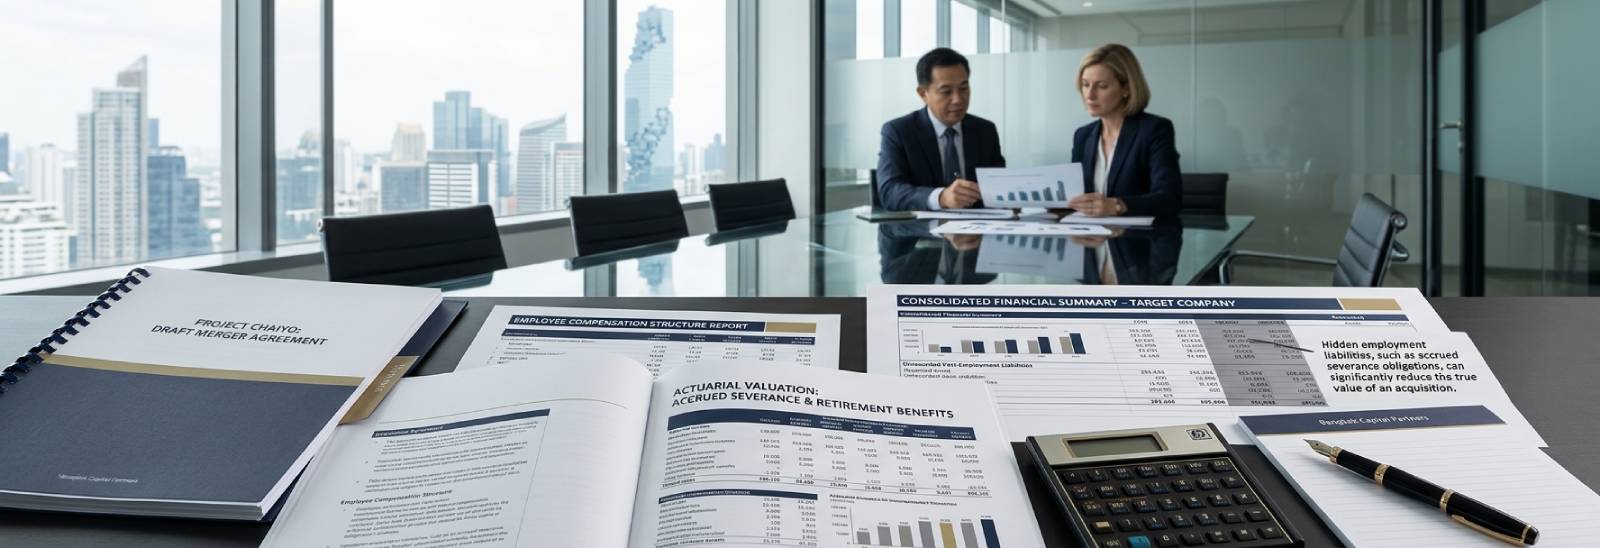
จากมุมมองของการตรวจสอบสถานะทางการเงิน (Financial Due Diligence) ผู้ซื้อไม่ควรพิจารณาเฉพาะการคำนวณค่าชดเชยตามกฎหมายเท่านั้น แต่ยังต้องประเมินด้วยว่าบริษัทเป้าหมายได้บันทึกภาระผูกพันเกี่ยวกับผลประโยชน์ของพนักงานอย่างถูกต้องตามมาตรฐานการรายงานทางการเงินของไทย (TFRS) หรือไม่ โดยทั่วไป ผลประโยชน์ของพนักงานระยะยาว รวมถึงภาระค่าชดเชยเลิกจ้าง ต้องได้รับการรับรู้และประเมินโดยใช้วิธีการประเมินตามหลักคณิตศาสตร์ประกันภัย อย่างไรก็ตาม การตรวจสอบสถานะกิจการมักพบว่าประมาณการหนี้สินยังไม่ครบถ้วน ล้าสมัย อ้างอิงข้อมูลพนักงานที่ไม่ถูกต้อง หรือไม่มีการตั้งประมาณการหนี้สินเลย ดังนั้น ประเด็นสำคัญในการทำธุรกรรมจึงไม่ได้อยู่เพียงว่ามีการตั้งประมาณการหนี้สินหรือไม่ แต่อยู่ที่ว่าหนี้สินที่บันทึกไว้สะท้อนความเสี่ยงที่แท้จริงของบริษัทได้อย่างถูกต้องหรือไม่
ความแตกต่างอย่างมีนัยสำคัญระหว่างหนี้สินที่ประเมินตามหลักคณิตศาสตร์ประกันภัยกับประมาณการหนี้สินที่บันทึกไว้ในงบการเงิน อาจบ่งชี้ว่ามูลค่ากิจการได้รับการประเมินสูงเกินจริง ด้วยเหตุนี้ ผู้ซื้อควรตรวจสอบข้อมูลประชากรของพนักงาน โครงสร้างเงินเดือน รูปแบบการลาออกในอดีต ข้อมูลอายุและการเกษียณอายุ สัญญาจ้างงาน ตลอดจนสมมติฐานทางคณิตศาสตร์ประกันภัยที่ฝ่าย บริหารนำมาใช้เป็นรายละเอียด โดยเฉพาะอย่างยิ่ง ควรให้ความสำคัญกับพนักงานที่มีอายุงานยาวนานและผู้บริหารระดับสูง ซึ่งสิทธิประโยชน์ที่สะสมไว้อาจคิดเป็นสัดส่วนที่สูงเกินกว่าปกติเมื่อเทียบกับภาระหนี้สินโดยรวม
ผลกระทบของภาระค่าชดเชยเลิกจ้างต่อการประเมินมูลค่ากิจการมักถูกประเมินต่ำกว่าความเป็นจริง ในธุรกรรมที่มีความซับซ้อน ภาระผูกพันเกี่ยวกับผลประโยชน์ของพนักงานที่สะสมไว้จึงมักได้รับการวิเคราะห์ในลักษณะเดียวกับรายการอื่นที่มีลักษณะคล้ายหนี้สิน เนื่องจากเป็นกระแสเงินสดจ่ายในอนาคตที่หลีกเลี่ยงไม่ได้และเกิดจากกิจกรรมก่อนวันปิดธุรกรรม พนักงานได้รับสิทธิค่าชดเชยจากการทำงานตลอดหลายปีก่อนที่ธุรกรรมจะเสร็จสมบูรณ์ ด้วยเหตุนี้ ผู้ซื้อจำนวนมากจึงเห็นว่าภาระทางเศรษฐกิจดังกล่าวควรเป็นความรับผิดชอบของผู้ขายมากกว่าผู้ซื้อ หากภาระหนี้สินมีมูลค่าสูงอย่างมีนัยสำคัญ ผู้ซื้อมักเจรจาขอลดราคาซื้อขายลงตามสัดส่วน เพื่อให้ราคาที่จ่ายสะท้อนมูลค่าทางเศรษฐกิจที่แท้จริงของธุรกิจเป้าหมาย
การจัดสรรความเสี่ยงดังกล่าวจะได้รับการเจรจาและกำหนดไว้ในสัญญาซื้อขายหุ้น (Share Purchase Agreement หรือ SPA) ในท้ายที่สุด ทั้งนี้ ขึ้นอยู่กับผลการตรวจสอบสถานะกิจการ ผู้ซื้ออาจเรียกร้องให้มีข้อกำหนดการชดใช้ค่าเสียหายโดยเฉพาะสำหรับภาระหนี้สินด้านการจ้างงานที่เกิดขึ้นก่อนวันปิดธุรกรรม การจัดตั้งบัญชีเงินฝากเอสโครว์ (Escrow Account) ที่ผู้ขายเป็นผู้วางเงินไว้ หรือกลไกการปรับราคาซื้อขายที่เชื่อมโยงกับมูลค่าผลประโยชน์ของพนักงานที่สะสมไว้ตามการประเมินทางคณิตศาสตร์ประกันภัย สำหรับธุรกรรมที่คาดว่าจะมีการปรับโครงสร้างองค์กร คู่สัญญาอาจเจรจาข้อกำหนดเฉพาะเพื่อจัดการค่าใช้จ่ายค่าชดเชยที่เกิดจากการปรับลดจำนวนพนักงานหลังปิดธุรกรรม ในกรณีที่ภาระดังกล่าวมีต้นกำเนิดจากระยะเวลาการจ้างงานก่อนวันปิดธุรกรรม
ผู้ซื้อควรตระหนักด้วยว่า ค่าชดเชยตามกฎหมายอาจเป็นเพียงส่วนหนึ่งของความเสี่ยงด้านการจ้างงานที่อาจเกิดขึ้นเท่านั้น ขึ้นอยู่กับข้อเท็จจริงและสถานการณ์ ภาระหนี้สินอาจครอบคลุมถึงค่าจ้างแทนการบอกกล่าวล่วงหน้า ผลประโยชน์จากการจ้างงานที่ยังไม่ได้ชำระ ภาระผูกพันเกี่ยวกับการเกษียณอายุ เงินชดเชยการเลิกจ้างตามสัญญา ข้อตกลงการจ้างงานร่วมกัน และข้อเรียกร้องกรณีเลิกจ้างไม่เป็นธรรม ความเสี่ยงเพิ่มเติมเหล่านี้อาจเพิ่มผลกระทบทางการเงินจากการปรับโครงสร้างองค์กรหลังการเข้าซื้อกิจการได้อย่างมีนัยสำคัญ จึงควรเป็นส่วนหนึ่งของการตรวจสอบสถานะด้านการจ้างงานอย่างครอบคลุม
การวิเคราะห์จะแตกต่างออกไปในกรณีที่ธุรกรรมมีโครงสร้างเป็นการซื้อสินทรัพย์แทนการซื้อขายหุ้น การซื้อสินทรัพย์อาจก่อให้เกิดประเด็นเฉพาะเกี่ยวกับการโอนย้ายพนักงานตามกฎหมายแรงงานไทย ซึ่งจำเป็นต้องประเมินข้อกำหนดเรื่องความยินยอมของพนักงานและการคุ้มครองสิทธิการจ้างงานที่มีอยู่เดิมอย่างรอบคอบ ดังนั้น โครงสร้างของธุรกรรมจึงอาจส่งผลอย่างมีนัยสำคัญทั้งต่อความเสี่ยงทางกฎหมายและความเสี่ยงทางการเงิน ทำให้ประเด็นด้านการจ้างงานเป็นปัจจัยสำคัญในการกำหนดกลยุทธ์การเข้าซื้อกิจการที่เหมาะสมที่สุด
ท้ายที่สุด ภาระค่าชดเชยตามมาตรา 118 ไม่ควรถูกมองว่าเป็นเพียงประเด็นการปฏิบัติตามกฎระเบียบด้านทรัพยากรบุคคล (HR) เท่านั้น แต่ยังเป็นหนี้สินทางการเงินที่อาจเกิดขึ้นและมีมูลค่าสูง ซึ่งสามารถส่งผลต่อการประเมินมูลค่ากิจการ โครงสร้างธุรกรรม การเจรจาราคาซื้อขาย และค่าใช้จ่ายในการบูรณาการธุรกิจหลังปิดธุรกรรม ในตลาด M&A ของประเทศไทยในปัจจุบัน ผู้ซื้อที่มีประสบการณ์มากขึ้นมักถือว่าความเสี่ยงจากค่าชดเชยเลิกจ้างที่สะสมไว้เป็นประเด็นหลักของการตรวจสอบสถานะทางการเงิน แทนที่จะมองเป็นเพียงการตรวจสอบกฎหมายแรงงานตามปกติ
ผู้ซื้อกิจการที่ประสบความสำเร็จมากที่สุดเข้าใจหลักการสำคัญข้อหนึ่งอย่างชัดเจน นั่นคือ พนักงานได้รับสิทธิค่าชดเชยจากการทำงานมานานก่อนที่จะได้รับเงิน หากไม่มีการระบุภาระผูกพันเหล่านี้อย่างถูกต้องและนำมาสะท้อนในเงื่อนไขทางเศรษฐกิจของธุรกรรม ผู้ซื้ออาจต้องรับภาระทางการเงินจำนวนมากที่บั่นทอนผลตอบแทนจากการลงทุนที่คาดหวัง การตรวจสอบสถานะกิจการอย่างรอบคอบ การประเมินตามหลักคณิตศาสตร์ประกันภัยที่แม่นยำ และการกำหนดมาตรการคุ้มครองในสัญญา SPA อย่างรัดกุม ยังคงเป็นเครื่องมือสำคัญในการจัดสรรภาระหนี้สินด้านการจ้างงานระหว่างผู้ซื้อและผู้ขายอย่างเป็นธรรม และป้องกันไม่ให้ต้นทุนด้านบุคลากรที่ซ่อนอยู่ปรากฏขึ้นหลังจากธุรกรรมเสร็จสมบูรณ์
